A nota fiscal imobiliária entrou em pauta urgente a partir de 2026. A Reforma Tributária (Lei Complementar nº 214/2025) criou obrigações novas para um grupo específico de proprietários de imóveis e trouxe dúvidas sobre o que já é exigido hoje — de imobiliárias, corretores e locadores.
Este artigo responde às perguntas mais comuns com base na legislação vigente: quem está obrigado a emitir NFS-e, o que muda em 2027, o que cobre cada tipo de nota e onde residem as dúvidas que ainda não têm resposta definitiva.
A imobiliária é obrigada a emitir nota fiscal pelos serviços que presta?
Sim. Toda imobiliária que cobra taxa de administração, comissão de corretagem ou qualquer outra remuneração por serviços prestados é contribuinte do ISS e está obrigada a emitir NFS-e. A nota é sobre os serviços da imobiliária — não sobre o valor do aluguel em si.
Essa distinção é onde a maioria das confusões começa. A imobiliária não emite nota do aluguel — ela emite nota da taxa que cobrou para administrar o contrato, intermediar a locação ou vistoriar o imóvel. O aluguel é uma receita do proprietário, não da imobiliária, e vai para o repasse. A base legal é a Lei Complementar nº 116/2003, que estabelece o ISS sobre serviços de administração de bens e negócios de terceiros. Não emitir quando obrigado configura infração tributária, com multas que variam conforme o município.
Nota fiscal de serviços e nota fiscal de aluguel: qual a diferença?
A NFS-e emitida pela imobiliária cobre os serviços que ela prestou — administração, corretagem, vistoria, intermediação. A nota fiscal de aluguel seria emitida pelo próprio proprietário pelos rendimentos da locação, e só passa a ser obrigatória para quem superar os limites da Reforma Tributária a partir de 2027.
Confundir os dois leva a erros práticos: incluir o valor do aluguel na NFS-e de serviços da imobiliária gera base de cálculo errada e recolhimento incorreto de ISS. Os dois fluxos precisam ser tratados separadamente na contabilidade.
O que a Reforma Tributária muda para proprietários de imóveis a partir de 2027?
A partir de 1º de janeiro de 2027, proprietários pessoa física que ultrapassarem determinados limites de receita de aluguel passam a ser contribuintes do IBS/CBS e precisarão ter CNPJ para emitir NFS-e. Quem ficar abaixo dos limites continua usando apenas o CPF, sem obrigação nova.
Os dois critérios estabelecidos na LC 214/2025 são: R$ 240.000 por ano em receita de aluguel proveniente de mais de três imóveis, e R$ 288.000 por ano em receita de aluguel, independentemente da quantidade de imóveis. O que determina se esses critérios se aplicam de forma alternativa ou conjunta é objeto de interpretação — veja a seção seguinte.
Os critérios para CNPJ são cumulativos ou alternativos?
Há interpretações divergentes, e esse é um ponto que nenhum artigo pode resolver com certeza hoje. O FENACON descreve os dois critérios como alternativos — basta um ser atendido para gerar a obrigação de CNPJ e NFS-e.
O Decreto nº 12.955/2026 e a Resolução CGIBS nº 6/2026 apontam para uma leitura cumulativa — os dois requisitos precisariam ser atendidos ao mesmo tempo. A divergência é real e ainda não está pacificada. Consulte um contador com experiência na reforma tributária para avaliar cada proprietário individualmente.
O CNPJ vai transformar o proprietário em empresa?
Não. O CNPJ exigido pela Reforma Tributária tem caráter exclusivamente operacional — serve apenas para identificação fiscal e emissão de NFS-e junto à prefeitura. O proprietário continua sendo pessoa física, tributado pelo IRPF sobre os rendimentos de aluguel, sem abertura de empresa, sem IRPJ, sem obrigações societárias.
O temor de que o CNPJ implique aumento de carga tributária ou burocracia empresarial não tem base na legislação atual. O que muda é apenas o instrumento de identificação fiscal para fins de emissão de nota.
Um corretor de imóveis pode emitir nota fiscal?
Sim, desde que atue como pessoa jurídica — MEI, ME, LTDA ou sociedade simples — ou, em alguns municípios, como autônomo inscrito no cadastro de contribuintes do ISS. Corretor contratado via CLT não emite nota própria: a obrigação é da imobiliária que o contratou.
Nota fiscal de comissão imobiliária: como funciona?
A nota de comissão é emitida quando a imobiliária fecha uma locação ou uma venda e cobra a comissão correspondente — é diferente da nota de administração mensal. Os dois tipos de receita geram NFS-e distintas, com competências e bases de cálculo diferentes.
Quais dados são obrigatórios para emitir a NFS-e sem erro?
O cadastro do prestador e do tomador de serviços precisa estar completo: CNPJ ou CPF válido, e-mail ativo e endereço completo com código de município (código IBGE) preenchido. Sem qualquer um desses campos, o portal da prefeitura rejeita a nota antes mesmo de processá-la.
Como corrigir um erro na emissão de nota fiscal?
Quando uma NFS-e retorna com erro, o primeiro passo é ler o código e a mensagem de rejeição — o portal informa se o problema é de cadastro, de enquadramento ou de comunicação técnica. Corrigido o dado na origem, a nota pode ser reenviada.
A distinção entre “pendente” e “erro” é importante: pendente significa que a nota aguarda retorno do portal. Erro significa rejeição. Quando o cancelamento é necessário, ele precisa ser feito também no portal da prefeitura — não apenas no sistema de gestão.
Cenários de emissão: quem emite o quê
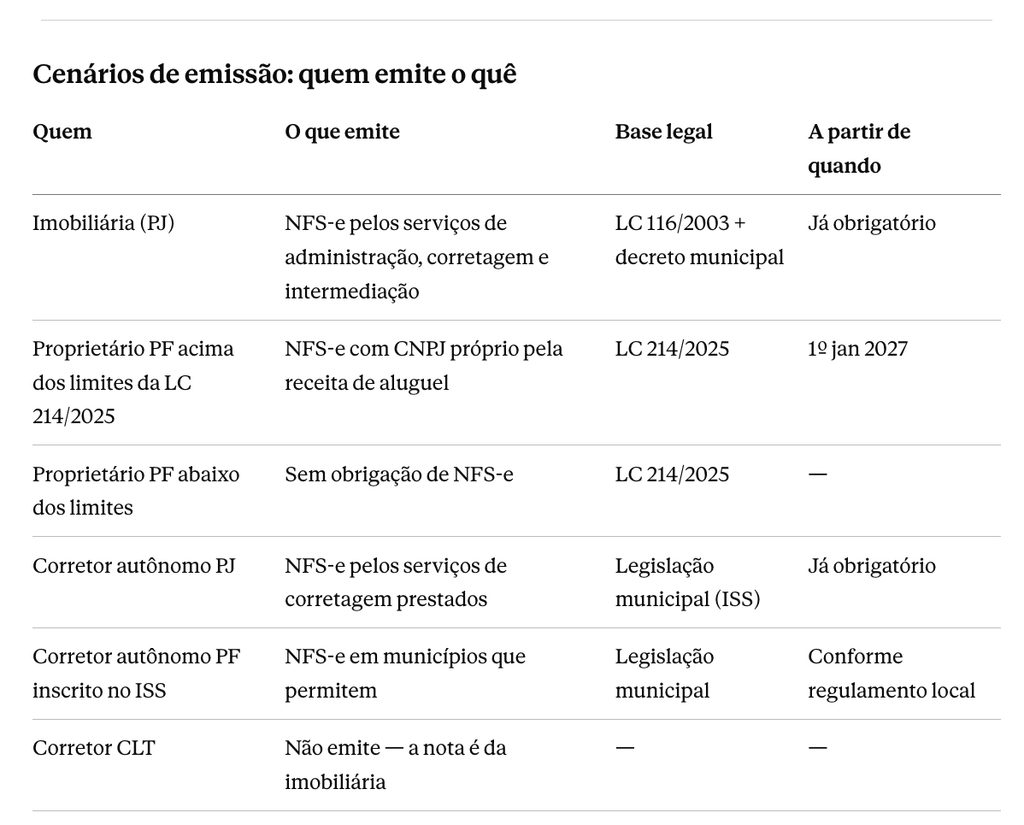
O que fazer agora antes de 2027
Sua imobiliária tem pouco mais de um ano para preparar a carteira de proprietários. Os passos práticos são três.
- Mapeie os proprietários próximos dos limites. Identifique quem recebe perto de R$ 240 mil ou R$ 288 mil por ano em aluguel.
- Oriente com antecedência e encaminhe para um contador. O processo de cadastro de CNPJ para pessoa física locadora é novo e a regulamentação ainda está sendo consolidada.
- Verifique os cadastros de proprietários. E-mail, endereço completo e código IBGE do município são campos obrigatórios para a emissão de NFS-e. Cadastros incompletos vão travar a emissão quando a obrigação entrar em vigor.
Quer ver como automatizar a emissão de NFS-e para toda a carteira de proprietários e acompanhar o status de cada nota em tempo real? Conheça o módulo financeiro da Imoalert ou agende uma demonstração.